Kontrole iznosa i odbitni PDV (kontrola pdv-a, kuf)
Šta i zašto
Faktura dobavljača se prepisuje, a program provjerava da li se prepisani iznosi međusobno slažu. Faktura se ne čuva dok se obje kontrole ne slože. Nema tolerancije: razilaženje od jednog fenina je razilaženje. Uz to program pazi da ulazni PDV koji se ne smije odbiti ne uđe u odbitna polja prijave.
Preduslovi
- Faktura se unosi ili mijenja na formi „Nova ulazna faktura" — vidi Unos ulazne fakture.
Dvije kontrole iznosa — i šta tačno znače
Poruka stoji ispod polja dok kucate, a F10 je ponovi na vrhu forme i ništa ne šalje.
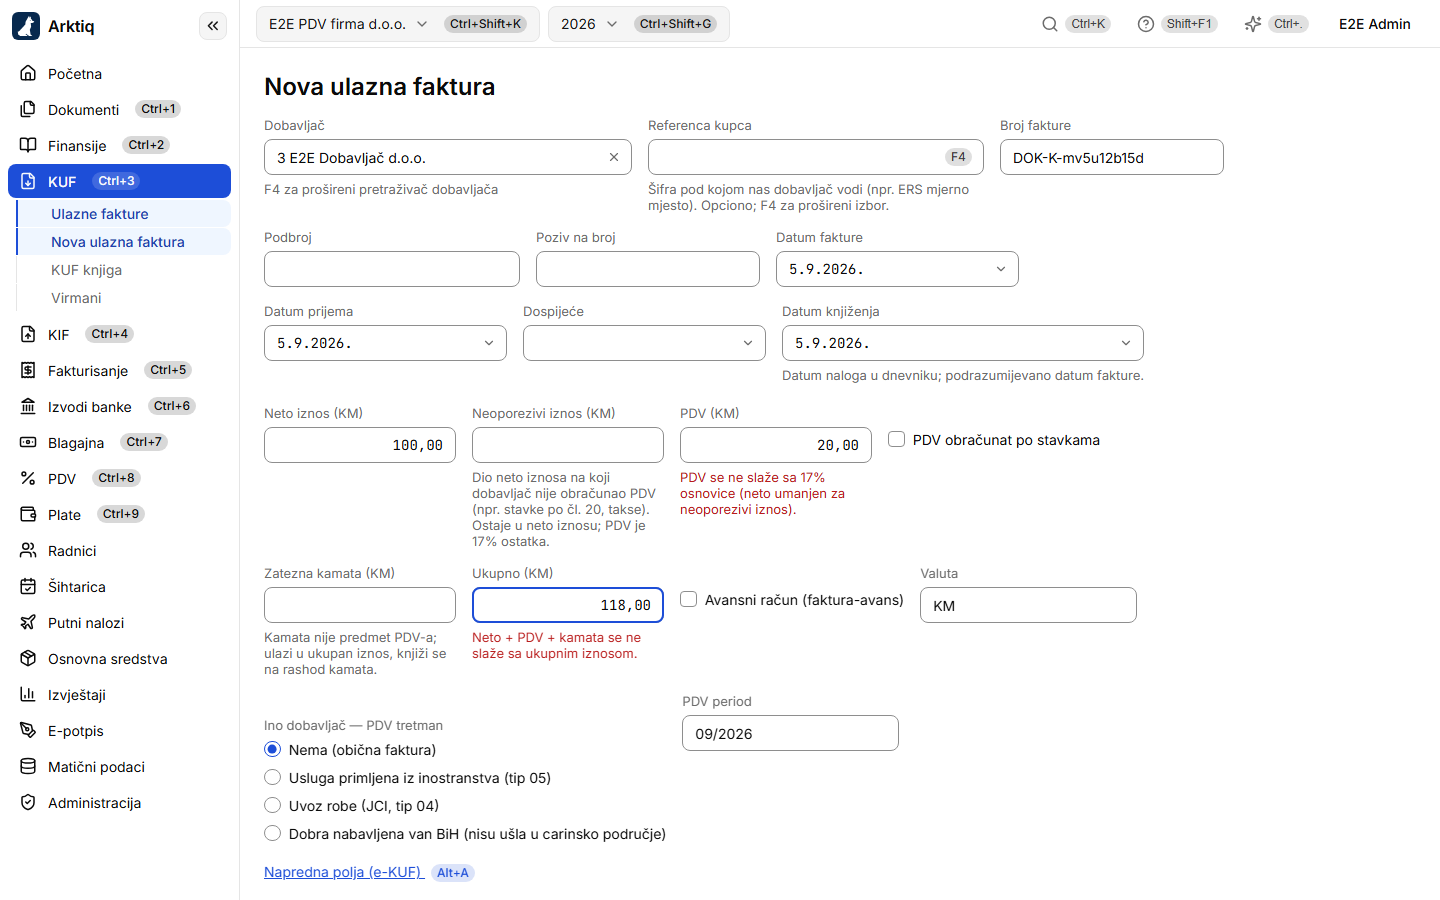
„PDV se ne slaže sa 17% osnovice (neto umanjen za neoporezivi iznos)."
PDV na dokumentu nije jednak 17 % osnovice, zaokruženo na fenin. Osnovica je neto iznos umanjen za neoporezivi iznos.
Šta uraditi:
- provjerite osnovicu — najčešće je pogrešno prepisana ona, a ne PDV;
- ako faktura ima dio bez PDV-a (stavke po čl. 20, takse, gorivna naknada po stopi 0 %), unesite taj dio u Neoporezivi iznos;
- ako je PDV na dokumentu zbir PDV-a po stavkama (kartica goriva, račun za vodu), označite „PDV obračunat po stavkama" — PDV se tada prima kako je odštampan;
- ako je isporuka oslobođena, po nultoj stopi ili je dobavljač nije PDV obveznik, ostavite PDV na 0 — kontrola se tada uopšte ne javlja (provjerava se samo faktura sa nenultim PDV-om).
PDV nikad ne ispravljajte da bi prošao kontrolu: odbija se PDV koji je iskazan na fakturi dobavljača. Oba posebna slučaja opisana su na stranici Neoporezivi iznos i PDV obračunat po stavkama.
„Neto + PDV + kamata se ne slaže sa ukupnim iznosom."
Zbir tri unesena iznosa nije jednak ukupnom iznosu sa dokumenta.
Šta uraditi:
- ako je razlika baš iznos zatezne kamate, kamata nije unesena — unesite je u svoje polje. To je najčešći slučaj (ERS, Supernova i slični obračunavaju kamatu na zaglavlju);
- inače je jedan od četiri iznosa pogrešno prepisan. Uporedite sva četiri sa dokumentom.
Ranije se trpjelo odstupanje do 2 feninga. Ono nije rješavalo ništa — samo je prećutkivalo dvije stvari koje obje traže čovjeka: pogrešno pročitan dokument i interno nekonzistentnu fakturu. Ni propuštena kamata od jednog fenina se tako ne bi vidjela.
Kad se ulazni PDV ne odbija
- Faktura prije ulaska firme u sistem PDV-a. Ako je firma PDV obveznik od nekog datuma, a faktura je starija od njega, njen ulazni PDV se knjiži kao neodbitni — bez obzira šta je uneseno. Pretporez sa dokumenta koji prethodi registraciji nema se gdje odbiti, pa u odbitna polja prijave ne ulazi. Granica se veže za datum fakture, ne za PDV period. Datum ulaska u sistem PDV-a unosi se na firmi.
- Firma koja nije u sistemu PDV-a. Cijeli ulazni PDV svake njene fakture je neodbitni i ide u trošak.
- Dobavljač bez JIB-a i PDV broja. Za odbitni PDV dobavljač mora biti identifikovan: „Za odbitni PDV dobavljač mora imati JIB ili PDV broj." Dopunite ga u partnerima ili cijeli PDV unesite kao neodbitni (Napredna polja (e-KUF) → Neodbitni PDV).
Neodbitni PDV se unosi u naprednim poljima i ne može biti veći od PDV-a fakture („Neodbitni PDV ne može biti veći od ukupnog PDV-a."). Njegova raspodjela po entitetima (FBiH, RS, BD), ako je unesete, mora mu odgovarati: „Raspodjela neodbitnog PDV-a (FBiH/RS/BD) mora biti jednaka neodbitnom PDV-u."