Obaveze preduzetnika
Šta i zašto
Ekran Izvještaji → Obaveze preduzetnika (paleta: „Izvještaji — Obaveze preduzetnika") kaže šta preduzetnik duguje, mjesec po mjesec, i po kojim propisanim parametrima. Ništa se ne unosi — sve je izvedeno iz knjiga i propisanih iznosa. Služi oba gotovinska režima: doprinosi su isti, a porez program bira za godinu koja se gleda:
| Režim u toj godini | Porez | Detaljno |
|---|---|---|
| Samo knjiga prometa (mali preduzetnik) | 2 % naplaćenog prihoda bez PDV-a, uz godišnji minimum | Porez malog preduzetnika |
| Prosto knjigovodstvo | porez na dohodak 10 %, kroz mjesečne akontacije | Porez na dohodak preduzetnika |
Preduslovi
- Firma je na gotovinskom režimu (ili je bila — tada za ranije godine) i iz Republike Srpske. Za firmu iz FBiH i za period bez propisanih podataka ekran kaže: „Za izabrani period nema važećih statutarnih podataka (stope, osnovica ili prosječna plata). Obračun se ne prikazuje umjesto da prikaže nulu."
- Popunjene knjige i pravo pregleda nad Izvještajima.
Ekran
Gore su „Štampa" (Ctrl+P), „Izvoz u Excel" (Ctrl+E) od v2026.10 · KNJ-665 i filteri Godina (aktivna godina) i Mjesec („Svi mjeseci"); malom preduzetniku i radnje Obrasca 1007. Zatim:
- napomene, kad ih ima: godina ulaska u režim, osnovica podignuta na minimum (v. Doprinosi) i upozorenja o pragovima;
- Godišnji pregled — …. — pločice osnovice („Poreska osnovica", odnosno „Prihodi bez PDV-a"), poreza („Porez", „Akontacije" ili „Uračunato"), „Doprinosi" i „Ukupno za godinu";
- u prostom knjigovodstvu blok Porez na dohodak sa Mjesečnom akontacijom (čl. 25a);
- Po mjesecima: Naplaćeni prihodi, osnovica, Porez (odnosno Akontacija), Doprinosi, Ukupno i dva roka — „Rok — porez" (odnosno „Rok — akontacija") i „Rok — doprinosi";
- Godišnji obračun i Godišnji rokovi;
- Pravni osnov i parametri obračuna (sklopljen): stope, osnovica doprinosa i njeno porijeklo, prosječna plata i propisi.
Iznos koji program ne može utvrditi je crtica „–", nikad 0,00.
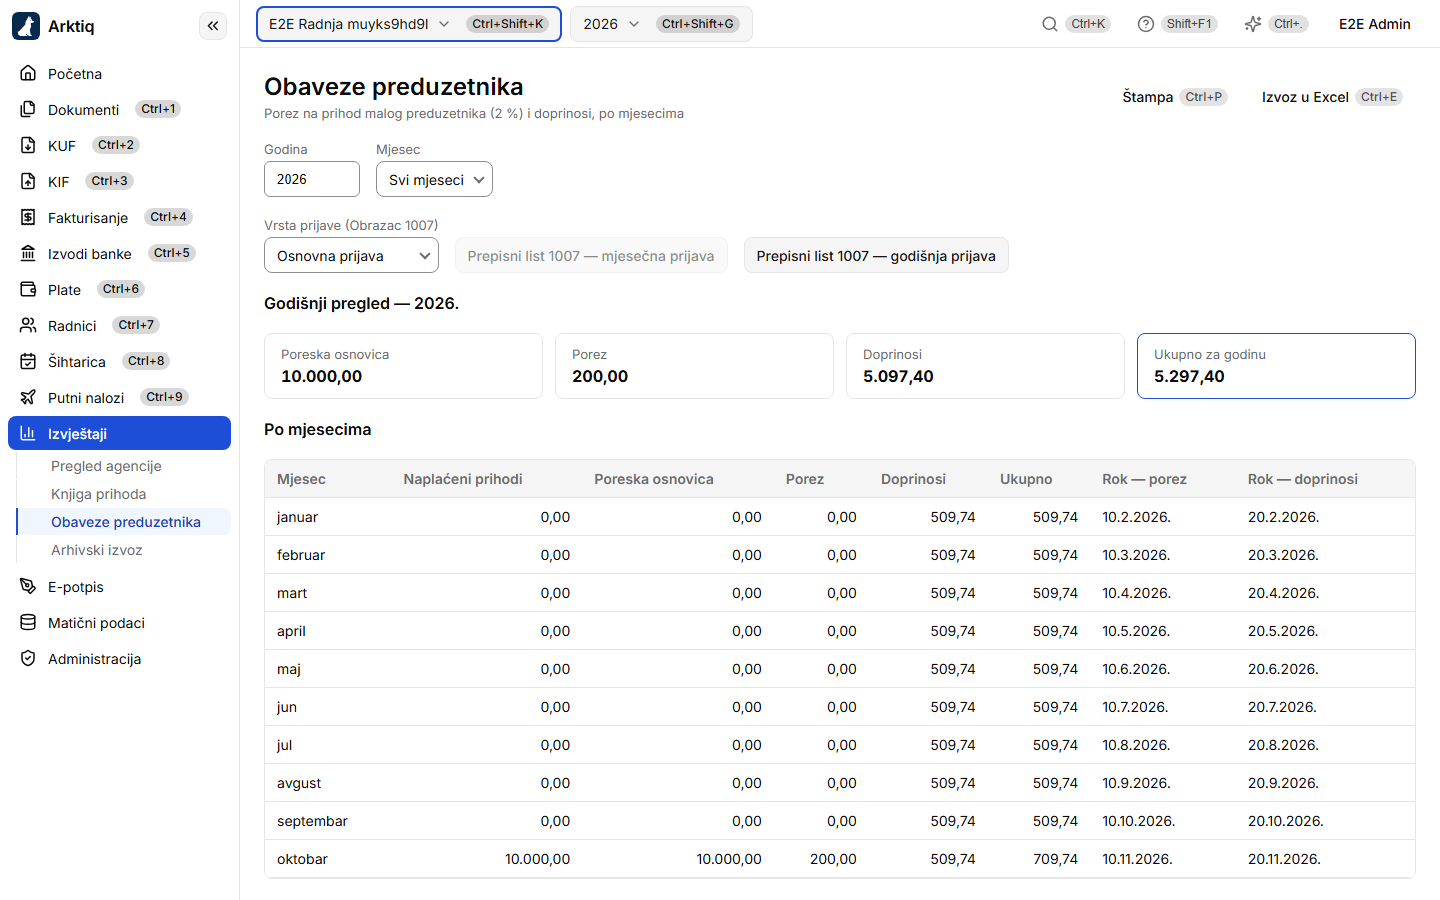
Na slici dugmad još nose F9 i F10; prečice su sada Ctrl+P i Ctrl+E.
Godina ulaska u režim
Kad je firma ušla u režim preduzetnika u toku godine, ekran kaže: „Obaveze od … do … — firma je tek od … u režimu preduzetnika. Za mjesece prije tog datuma nema ni poreza ni doprinosa preduzetnika." Ti mjeseci nose oznaku „(van perioda)" i crtice u kolonama obaveza. Mjesec ulaska se računa kao čitav; malom preduzetniku se srazmjerno umanjuje godišnji minimum — v. Porez malog preduzetnika. Pogrešan datum ulaska: Ispravka datuma početka režima.
Godina u kojoj je firma mijenjala režim prikazuje se samo u ta dva slučaja — ulazak u toku godine i godina gubitka statusa malog preduzetnika; inače: „U …. godini firma nije cijelu godinu bila u istom režimu knjigovodstva, pa se obaveze te godine ne mogu prikazati na jednom pregledu. …" Za godinu bez režima preduzetnika: „Za …. godinu ova firma nije bila oporezovana kao preduzetnik, pa se pregled obaveza za tu godinu ne prikazuje."
Doprinosi
Doprinosi su isti u oba režima (Zakon o doprinosima RS ne poznaje „malog preduzetnika"). Uz osnovnu djelatnost četiri (čl. 22 st. 1): PIO 18,5 %, zdravstvo 10,2 %, nezaposlenost 0,6 % i dječija zaštita 1,7 %, svaki zaokružen za sebe. Osnovica je najmanje 70 % prosječne bruto plate u Republici za prethodnu godinu (čl. 11 t. 1): za 2026. to je 70 % od 2.349,00 KM = 1.644,30 KM, a doprinosi 509,74 KM mjesečno. Uz Dopunsku djelatnost samo PIO, na najmanje 30 % (704,70 KM → 130,37 KM).
od v2026.09 · KNJ-565Uz Samostalno zanimanje sva četiri na najmanje 100 % (2.349,00 KM → 728,19 KM, vrsta prihoda 712199), a Dodatna djelatnost ne plaća doprinose — 0,00 KM. Isti iznos daje i obračun doprinosa vlasnika.
od v2026.10 · KNJ-682⚠ Uz mjesec stoji samo zbir; raspodjelu po vrstama ima obračun doprinosa vlasnika.
Osnovica se može podići na kartici firme. Ako je unesena osnovica kasnije pala ispod novog minimuma, obračun radi sa minimumom, a ekran to kaže uz vezu „Otvori karticu firme".
Rokovi
Uz svaki mjesec stoje dva roka plaćanja obaveze tog mjeseca, oba u narednom mjesecu: porez odnosno akontacija do 10. (Zakon o porezu na dohodak RS čl. 24 st. 1 i čl. 25a), doprinosi do 20. (Zakon o doprinosima RS, „Sl. glasnik RS" 114/17 … 114/25, čl. 24 st. 4). Isti rok štampaju i instrukcije za uplatu.
od v2026.10 · KNJ-682Rokovi prijava (1007, 1002) nisu na ovom ekranu. Godišnji rokovi su ispod tabele:
| Režim | Godišnji rokovi na ekranu |
|---|---|
| Samo knjiga prometa | Godišnja prijava (Obrazac 1007) — 31.3., (uslovno) · Zahtjev za status (Obrazac 1011) — 31.1. |
| Prosto knjigovodstvo | Godišnja prijava (Obrazac 1004) — 31.3. |
Rok „(uslovno)" ne mora nastupiti; ekran ispod njega piše uslov (nisu podnesene sve mjesečne prijave i/ili je prijavljeni porez manji od minimuma), a za završenu godinu odgovor daje red „Razlika za godišnju prijavu" — v. Porez malog preduzetnika.
Upozorenja o pragovima
Malom preduzetniku ekran od 80 % praga upozorava na prag za status, a u prostom knjigovodstvu kaže da prag za dvojno knjigovodstvo još nije propisan. Program ni jedno ni drugo ne utvrđuje — upozorenje nosi vezu ka radnji koju potvrđujete vi.
Neusaglašen upis u knjizi
Iznad obračuna tada stoji upozorenje da iznosi nisu konačni, a Obrazac 1007 i Štampa / Izvoz u Excel za tu godinu se ne izdaju — v. Upis neusaglašen sa izvodom.
od v2026.10 · KNJ-660Štampa i izvoz
Štampa (Ctrl+P) ispod naslova kaže „Interni pregled — nije propisani obrazac. Prijave se podnose na obrascima 1007 i 1002."; zbirni red je „UKUPNO ZA GODINU" i kad se gleda jedan mjesec. Excel (Ctrl+E) nosi samo tabelu po mjesecima (sa kolonom „Osnovica doprinosa"). ⚠ Upozorenja o pragovima nisu na štampi.