Unos stalnog sredstva
Šta i zašto
Svako sredstvo koje radnja koristi duže od 12 mjeseci upisuje se jednom u knjigu stalnih sredstava; amortizaciju za svaku godinu program zatim računa sam. Isti dijalog služi i za ispravku — i za otuđenje, jer sredstvo koje je napustilo radnju ostaje u popisnoj listi sa datumom i vrstom otuđenja.
Preduslovi
- Firma je na režimu Prosto knjigovodstvo (četiri knjige) i iz Republike Srpske.
- Pravo izmjene nad Izvještajima.
Koraci
- Na ekranu Izvještaji → Knjiga stalnih sredstava pritisnite F2 („Novo sredstvo") — ili Enter (odnosno „Ispravi") na izabranom sredstvu za ispravku.
- Popunite polja (tabela niže). Enter vodi kroz polja i na posljednjem čuva; čuva i dugme Sačuvaj, a Odustani zatvara bez promjene.
- Sredstvo se pojavljuje u knjizi sa amortizacijom za izabranu godinu.
Dijalog „Stalno sredstvo"
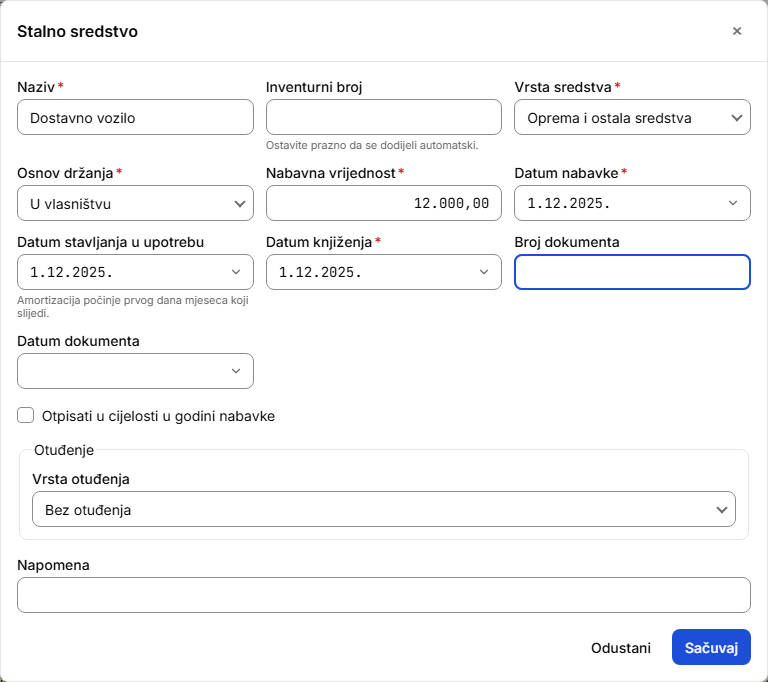
| Polje | Napomena |
|---|---|
| Naziv | obavezno |
| Inventurni broj | „Ostavite prazno da se dodijeli automatski." (oblik godina-broj); mora biti jedinstven u firmi |
| Vrsta sredstva | Nepokretnosti i postrojenja · Nematerijalna sredstva (osim softvera) · Kompjuteri, informacioni sistemi, softveri i serveri · Oprema i ostala sredstva · Zemljište · Šume i obnovljiva prirodna bogatstva · Investiciona imovina · Spomenik kulture · Umjetničko djelo |
| Osnov držanja | U vlasništvu · Finansijski lizing · Operativni lizing |
| Nabavna vrijednost, Datum nabavke | obavezno; vrijednost veća od nule |
| Datum stavljanja u upotrebu | „Amortizacija počinje prvog dana mjeseca koji slijedi." — ne prije datuma nabavke |
| Datum knjiženja | obavezan; određuje redoslijed u knjizi; ne prije datuma nabavke |
| Broj dokumenta, Datum dokumenta | izlaze u koloni 4 |
| Otpisati u cijelosti u godini nabavke | „Dozvoljeno samo za sredstvo čija je nabavna vrijednost manja od 1.000,00 KM." (napomena se vidi kad se knjiga učita) |
| Otuđenje — Vrsta otuđenja | Bez otuđenja, Prodaja, Otpis; uz izbor se otvara Datum otuđenja (obavezan), a uz prodaju i Prodajna vrijednost (obavezna) |
| Napomena | slobodan tekst |
Odbijanje stoji u dijalogu, iznad dugmadi — na primjer „Otpis u cijelosti je dozvoljen samo za sredstvo čija je nabavna vrijednost manja od 1.000,00 KM.", „Prodajna vrijednost je obavezna kod prodaje.", „Datum stavljanja u upotrebu ne može biti prije datuma nabavke." ili „Za datum stavljanja u upotrebu nema propisane stope amortizacije. Šifarnik pokriva period od …".
Posljedice
- Amortizacija počinje prvog dana mjeseca poslije stavljanja u upotrebu, linearno na nabavnu vrijednost — v. Amortizacija.
- Inventurni broj je trajni identitet sredstva: dodjeljuje se jednom i ispravka ga ne mijenja, čak ni kad se polje isprazni.
- Godišnja amortizacija ulazi u knjigu rashoda tek prenosom u kolonu 11; ispravka sredstva ne mijenja već preneseni red.
Upozorenja
- Posljednjih pet vrsta (zemljište … umjetničko djelo) ne podliježu amortizaciji (Zakon o porezu na dohodak RS, čl. 18 st. 3), ali jesu imovina radnje i moraju biti u popisnoj listi; za njih otpis u cijelosti nije moguć.
- Otpis u cijelosti je izbor, ne pravilo: propis kaže „može se" (čl. 18 st. 4), za sredstvo nabavljeno za manje od 1.000 KM. Prag se provjerava prema stvarno unesenom datumu nabavke.
- Prodaja bez cijene se odbija; prodaja za tačno 0,00 KM je moguća, ali se tada cijela neotpisana vrijednost prikaže kao kapitalni gubitak. Kapitalni dobitak/gubitak = prodajna minus neotpisana vrijednost, u godini otuđenja.