Knjiga rashoda
Šta i zašto
Knjiga rashoda je druga knjiga prostog knjigovodstva (obrazac: Prilog 2 uz Pravilnik, „Sl. glasnik RS" 98/15) i vodi je samo taj režim — mali preduzetnik je po propisu nema. U nju ulazi samo novac koji je plaćen — primljen a neplaćen račun nije rashod i nije u poreskoj osnovici. Jedini izuzetak je amortizacija, koja se u kolonu 11 prenosi iz knjige stalnih sredstava. Upis isplate: Evidentiranje isplate.
Ekran je na Izvještaji → Knjiga rashoda (paleta: „Izvještaji — Knjiga rashoda").
Preduslovi
- Firma je na režimu Prosto knjigovodstvo (četiri knjige) (ili je na njemu bila — tada za pregled i štampu ranijih godina).
- Pravo pregleda nad Izvještajima; za unos, prenos amortizacije, ispravku i brisanje pravo izmjene.
- Za štampu: popunjeno zaglavlje knjige (podaci o vlasniku, adresi i djelatnosti) — isti banner i ista veza kao u knjizi prihoda.
Ekran
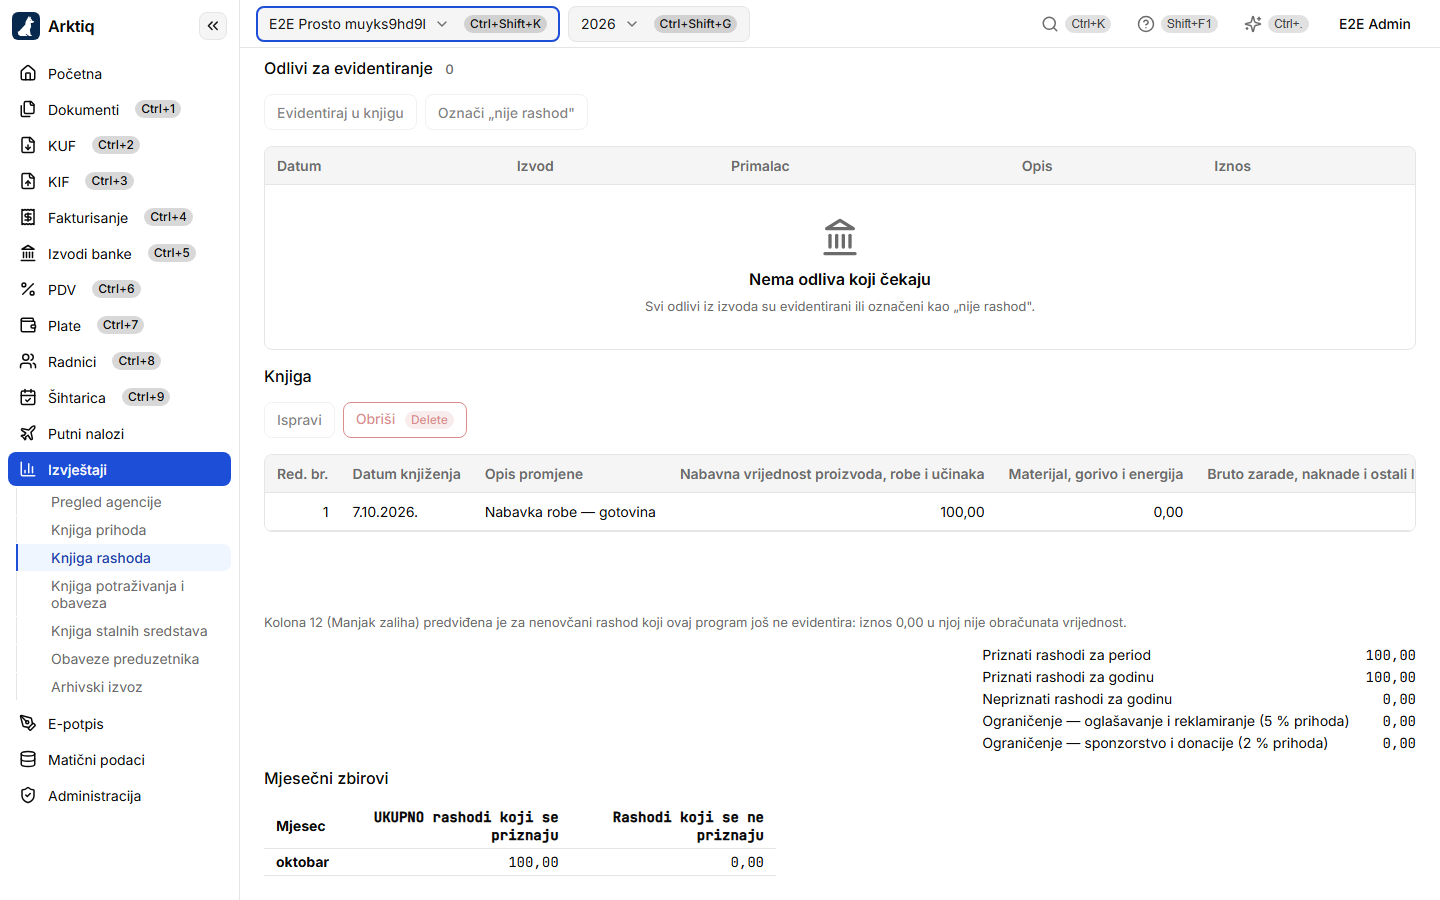
Gore su „Gotovinski rashod" (F2), „Prenesi amortizaciju", „Štampa knjige" (Ctrl+P), „Izvoz u Excel" (Ctrl+E) od v2026.10 · KNJ-665 i filteri Poreska godina, Od i Do. Ispod su, tim redom:
- dok godina traje, napomena: „Godina još traje — ograničenja iz čl. 17 st. 2 (5 % i 2 % ukupnog prihoda) obračunavaju se konačno po njenom isteku, pa iznos u nepriznatim rashodima još nije konačan.";
- u godini u kojoj je izgubljen status malog preduzetnika — napomena i spisak ulaznih računa za rekonstrukciju;
- Odlivi za evidentiranje (sa brojem odliva) — odlivi sa uvezenih izvoda koji još nisu u knjizi; kolone Datum, Izvod, Primalac, Opis, Iznos;
- Knjiga, rečenica o koloni 12, zbirovi Priznati rashodi za period, Priznati rashodi za godinu, Nepriznati rashodi za godinu i oba iznosa ograničenja („Ograničenje — oglašavanje i reklamiranje (5 % prihoda)", „Ograničenje — sponzorstvo i donacije (2 % prihoda)");
- Mjesečni zbirovi (priznati i nepriznati po mjesecu).
Iznad tabele odliva i iznad knjige stoji po traka dugmadi koja radi nad izabranim redom te tabele: nad odlivima „Evidentiraj u knjigu" i „Označi „nije rashod"", nad knjigom „Ispravi" i „Obriši" — iste radnje kao meni reda (Shift+F10 ili desni klik). Dugme koje trenutno ne može da radi kaže zašto. od v2026.09 · KNJ-591 Delete radi samo dok je fokus u tabeli knjige; „nije rashod" nema prečicu (dugme, meni reda, paleta). od v2026.10 · KNJ-667
Kolone
| Kolona | Naziv |
|---|---|
| 1 | Red. br. |
| 3, 4 | Datum knjiženja, Opis promjene |
| 5 | Nabavna vrijednost proizvoda, robe i učinaka |
| 6 | Materijal, gorivo i energija |
| 7 | Bruto zarade, naknade i ostali lični rashodi |
| 8 | Proizvodne usluge |
| 9 | Ostali rashodi (osim manjkova) |
| 10 | Finansijski rashodi |
| 11 | Amortizacija |
| 12 | Manjak zaliha |
| 13 | Ulazni PDV |
| 14 | UKUPNO rashodi koji se priznaju |
| 15 | Rashodi koji se ne priznaju |
Kolona 14 je zbir kolona 5–12 — ulazni PDV iz kolone 13 u nju ne ulazi. Odbitni ulazni PDV nije rashod: on se odbija od PDV-a. Simetrija sa knjigom prihoda je namjerna — tamo se izlazni PDV oduzima od osnovice, ovdje se ulazni ne dodaje rashodima. Kolona 13 ostaje na obrascu radi usklađivanja sa PDV prijavom.
Kolona 2 se ne štampa iz istog razloga kao u knjizi prihoda. Red. br. se izvodi, po datumu isplate unutar poreske godine — kao i u knjizi prihoda. Iznosi su u KM: u knjigu ulazi KM iznos odliva; račun u stranoj valuti samo se nudi po KM protivvrijednosti.
Ekran, štampa i tabela to kažu: „Kolona 12 (Manjak zaliha) predviđena je za nenovčani rashod koji ovaj program još ne evidentira: iznos 0,00 u njoj nije obračunata vrijednost." Ako vam taj iznos treba na obrascu, upisujete ga sami na štampi.
Prenos amortizacije u kolonu 11
Amortizacija nije isplata, ali jeste trošak koji umanjuje dohodak, pa ima svoje mjesto u koloni 11. Program je ne upisuje sam: dugme „Prenesi amortizaciju" prenosi amortizaciju godine iz knjige stalnih sredstava, jedan red po sredstvu, sa datumom 31.12. i oznakom „izvedeno"; iznos takvog reda ispravlja se u dijalogu „Ispravka amortizacije". Cijeli postupak: Prenos amortizacije.
Štampa i izvoz
„Štampa knjige" (Ctrl+P) i „Izvoz u Excel" (Ctrl+E) daju propisani obrazac sa zaglavljem, sa „Doneseno stanje" i „Ukupno za prenos" po stranama, sa prenosom iz ranijeg dijela godine kad se štampa period, i sa rečenicom o koloni 12. Dok godina traje, štampa nosi i rečenicu da ograničenja iz čl. 17 st. 2 još nisu konačna. Naziv fajla nosi godinu i period, kao kod knjige prihoda. Knjiga se izvodi iznova pri svakoj štampi — nije zamrznut dokument.
Ispravka i brisanje
- „Ispravi" (ili Enter na redu): isplata se otvara u dijalogu isplate, red amortizacije u dijalogu „Ispravka amortizacije".
- „Obriši" (ili Delete u tabeli knjige) pita: „Obrisati isplatu „…" od … (… KM) iz knjige rashoda?". Obrisan odliv sa izvoda vraća se u Odlive za evidentiranje.
- Oznaka „neusaglašen": v. Upis neusaglašen sa izvodom. od v2026.10 · KNJ-660
Oboje ostaje u revizionom tragu. Storna nema, jer nema naloga za knjiženje.
Upozorenja
- Ponovni uvoz izvoda čiji je odliv u knjizi se odbija — prvo uklonite te isplate iz knjige.
- Poslije prelaska na dvojno knjigovodstvo knjiga ostaje za pregled i štampu ranijih godina, a ekran je samo za pregled (natpis iznad tabela to kaže; plaćanja od prelaska idu u glavnu knjigu): „Gotovinski rashod" (F2), „Prenesi amortizaciju" i radnje nad redovima su ugašene uz razlog „Firma više ne vodi knjigu rashoda.". Štampa i izvoz rade. od v2026.10 · KNJ-682
- Firma koja se sa dvojnog knjigovodstva vratila na prosto ne može upisati stavku datiranu u periodu dvojnog — taj trošak se knjiži u glavnoj knjizi.
Povezano
- Evidentiranje isplate — odlivi, gotovina, ulazni PDV, nepriznati rashodi, „nije rashod".
- Rekonstrukcija rashoda godine gubitka statusa
- Knjiga stalnih sredstava — izvor amortizacije; njena kolona 14 pokazuje na preneseni red.
- Knjiga prihoda · Obaveze preduzetnika — priznati rashodi ove knjige ulaze u dohodak.