Knjiga stalnih sredstava
Šta i zašto
Treća knjiga prostog knjigovodstva (obrazac: Prilog 3 uz Pravilnik, „Sl. glasnik RS" 98/15): popisna lista dugotrajne imovine koju radnja koristi duže od 12 mjeseci, po poreskoj godini, sa amortizacijom obračunatom po propisanim stopama. Ovo nije modul Osnovna sredstva — taj modul postoji da bi knjižio amortizaciju u glavnu knjigu, a firma na prostom knjigovodstvu je nema.
Ekran je na Izvještaji → Knjiga stalnih sredstava (paleta: „Izvještaji — Knjiga stalnih sredstava").
Preduslovi
- Firma je na režimu Prosto knjigovodstvo (četiri knjige) i iz Republike Srpske. Za firmu iz FBiH program nema propisane stope i to kaže: „Za ovu firmu i period nema važećih propisanih podataka o amortizaciji."
- Pravo pregleda nad Izvještajima; za unos, ispravku i brisanje pravo izmjene.
- Za štampu: popunjeno zaglavlje knjige (podaci o vlasniku, adresi i djelatnosti) — isti banner i ista veza kao u knjizi prihoda.
Ekran
Gore su „Novo sredstvo" (F2), „Štampa knjige" (Ctrl+P), „Izvoz u Excel" (Ctrl+E) od v2026.10 · KNJ-665 i filter Poreska godina. Ispod tabele su rečenica o koloni 14, zbirovi Ukupna nabavna vrijednost, Ukupna amortizacija za godinu i Ukupna neotpisana vrijednost, i blok „Pravni osnov" — propisi po kojima su stope uzete, sa ogradom uz svaku stopu i uz prag od 1.000 KM (npr. dvije od četiri stope zakon vezuje za degresivnu metodu, a primjenjuju se linearno — odluka vlasnika programa 6.8.2026).
Iznad tabele je traka „Ispravi" / „Obriši" nad izabranim sredstvom — iste radnje kao meni reda (Shift+F10 ili desni klik). Enter na redu otvara ispravku, a Delete briše izabrano sredstvo. od v2026.09 · KNJ-591
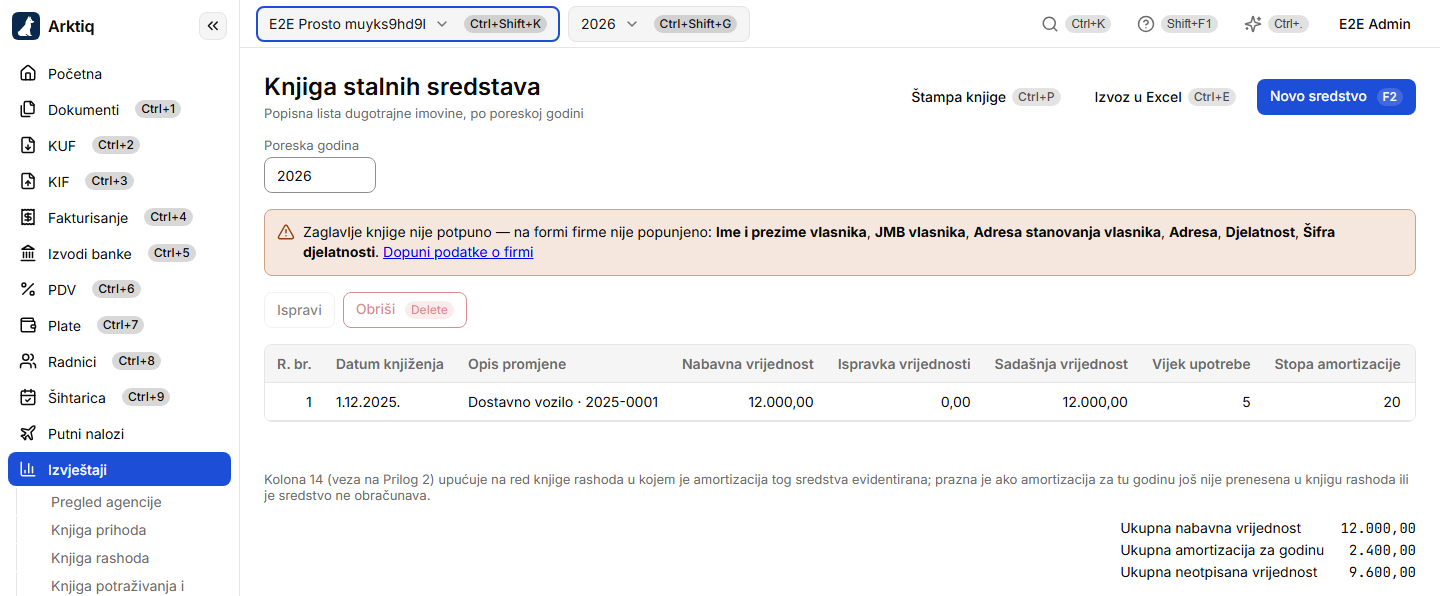
Na slici dugmad još nose F9 i F10; prečice su sada Ctrl+P i Ctrl+E.
Kolone
| Kolona | Naziv |
|---|---|
| 1 | R. br. |
| 3, 4 | Datum knjiženja, Opis promjene |
| 5–7 | Nabavna vrijednost · Ispravka vrijednosti · Sadašnja vrijednost — početno stanje (1. januar godine) |
| 8 | Vijek upotrebe |
| 9–11 | Stopa amortizacije · Iznos amortizacije · Neotpisana vrijednost |
| 12, 13 | Prodajna vrijednost · Kapitalni dobitak/gubitak |
| 14 | Red. br. Prilog 2 — veza na stavku knjige rashoda |
Kolone 2 nema iz istog razloga kao u knjizi prihoda. Inventurni broj i broj i datum dokumenta nisu zasebne kolone: kolona 4 je po obrascu „Opis promjene (naziv, inventurni broj, datum i broj dokumenta za knjiženje)" — na ekranu naziv · inventurni broj.
- Vijek upotrebe se izvodi iz stope (100 podijeljeno stopom: 3 % → 33,33 godine, 40 % → 2,5), pa odštampani vijek i stopa ne mogu protivrječiti jedno drugom.
- R. br. je pozicija u godini, po datumu knjiženja; trajni identitet sredstva je inventurni broj. R. br. i kolona 14 izvode se pri svakom čitanju — naknadno unesena ranija stavka prenumeriše redove (i u knjizi rashoda, pa kolona 14 ide za njima).
- Kolona 14 nosi redni broj reda knjige rashoda u kojem je amortizacija tog sredstva evidentirana; prazna je ako amortizacija za tu godinu još nije prenesena u knjigu rashoda ili je sredstvo ne obračunava (ekran to i kaže). Popunjava se radnjom „Prenesi amortizaciju".
Unos i ispravka sredstva
Sredstvo se unosi sa F2 („Novo sredstvo"), a ispravlja Enter-om ili dugmetom „Ispravi" — oboje u dijalogu „Stalno sredstvo", opisanom na stranici Unos stalnog sredstva.
Amortizacija
Program je računa sam, linearno na nabavnu vrijednost, po stopama Zakona o porezu na dobit RS čl. 12 (3 %, 10 %, 40 %, 20 %) na koje upućuje Zakon o porezu na dohodak RS čl. 18 st. 13:
- godina se gradi iz mjeseci i zaokružuje jednom, pa promjena stope unutar godine ne „prelije" januarsku stopu preko decembra;
- posljednja godina knjiži ostatak, tako da ispravka vrijednosti nikad ne pređe nabavnu;
- mjesec otuđenja se još amortizuje — sredstvo prodato 5. maja amortizuje januar–maj.
Kad sredstvo u godini ne amortizuje ništa, ekran to kaže riječima u koloni 10 (štampa i Excel tada imaju crticu „—"), nikad 0,00:
| Razlog | Kada |
|---|---|
| Ne podliježe amortizaciji | vrsta koju propis izuzima |
| Nije u vlasništvu | operativni lizing |
| Nije stavljeno u upotrebu | nema datuma upotrebe, ili amortizacija počinje tek naredne godine (u upotrebi od decembra ili kasnije) |
| U cijelosti otpisano | ispravka je dostigla nabavnu vrijednost |
| Otuđeno prije početka amortizacije | kupljeno i prodato prije prvog amortizovanog mjeseca |
| Za taj period nema propisane stope | sredstvo seže prije perioda koji šifarnik pokriva |
Posljednji razlog važi za jedno sredstvo, a ne za knjigu — ostatak knjige se i dalje čita i takvo sredstvo se može otvoriti, ispraviti ili obrisati.
Štampa i izvoz
„Štampa knjige" (Ctrl+P) daje propisani obrazac (PDF, položeno) sa dva zaglavlja i kolonama 1, 3, 4 … 14; kolone 5–7 se tamo zovu „Početno stanje — …". „Izvoz u Excel" (Ctrl+E) daje iste redove. ⚠ Ni štampa ni Excel nemaju red zbirova ni blok „Pravni osnov" — obrazac ih nema; zbirovi i ograde su samo na ekranu. Podnožje svake strane kaže da je amortizacija linearna, da uz stope postoji ograda i šta znači prazna kolona 14. Knjiga se izvodi iznova pri svakoj štampi.
Ispravka i brisanje
- Ispravka i brisanje ostaju u revizionom tragu. Sredstvo koje je stvarno napustilo radnju evidentira se otuđenjem, ne brisanjem.
- „Obriši" (ili Delete) traži potvrdu. Sredstvo čija je amortizacija već prenesena u knjigu rashoda ne briše se dok se ne obriše taj red knjige rashoda.
Ograničenja
- Nema revalorizacije, umanjenja vrijednosti ni djelimičnog otuđenja — obrazac za njih nema kolone, a propisano pravilo je linearno na nabavnu vrijednost.
- Knjiga se čita cijela godina odjednom (nema straničenja).
- Poslije prelaska na dvojno knjigovodstvo knjiga je za pregled i štampu ranijih godina, a ekran je samo za pregled (natpis to kaže): „Novo sredstvo" (F2), „Ispravi" i „Obriši" su ugašeni uz razlog „Firma više ne vodi knjigu stalnih sredstava.". od v2026.10 · KNJ-682 Firma koja se vratila sa dvojnog ne može upisati sredstvo sa datumom knjiženja iz perioda dvojnog knjigovodstva.
Povezano
- Knjiga rashoda — kolona „Amortizacija" i veza iz kolone 14.
- Obaveze preduzetnika