Ispravka predatog mjeseca — knjižno odobrenje (knjizno odobrenje, KO)
Šta i zašto
Kad se greška u iznosu otkrije poslije predaje prijave, predat mjesec se ne otvara i ne stornira. Ispravka se radi novim dokumentom — knjižnim odobrenjem (odnosno obavijesti) — koje ulazi u PDV period u kom je izdato, dakle u prvi otvoreni mjesec.
Knjižno odobrenje nosi umanjenje: smanjuje polja prijave 11/21/41/51/61 u svom periodu. Originalna faktura se ne mijenja — na nju se samo poziva.
Preduslovi
- Firma je PDV obveznik, a period u kom se odobrenje izdaje je otvoren (nije predat).
- Datum izdavanja je u aktivnoj godini iz gornje trake; zapečaćena godina odbija: „Fiskalna godina je zatvorena".
- Za evidentiranje je potrebno pravo izmjene nad PDV-om; za knjiženje — pravo izmjene nad Finansijama.
Ekran „Knjižna odobrenja"
Ctrl+K → „PDV — Knjižna odobrenja". Gore desno je „Novo knjižno
odobrenje" (F2), ispod polje PDV period (npr. 07/2026; prazno = sva odobrenja), pa dugme
„Proknjiži" (F9) nad izabranim redom i lista: Broj (interni / broj dokumenta), Smjer, Datum,
Partner, Uz fakturu, Osnovica, PDV, Ukupno, PDV period i Status (Evidentirano / Proknjiženo).
Lista se mijenja čim upišete cijeli mjesec; po 50 redova na strani („Prethodna" / „Sljedeća").
Smjer je „Primljeno" ili „Izdato", a obavijest o propalom avansnom poslu piše „Primljeno — propao avans (umanjuje izlazni PDV)" ili „Izdato — propao avans (umanjuje ulazni PDV)" (propao avans). Ispod osnovice i PDV-a stoje „neoporezivo …" i „odstupanje …" kad ih odobrenje ima. Enter ili F9 na evidentiranom redu otvara knjiženje.
Koraci — unos
- F2 ili „Novo knjižno odobrenje" otvara dijalog (vidi ispod); Enter vodi kroz polja.
- „Sačuvaj" (F10, Ctrl+S ili Enter na posljednjem polju) — „Knjižno odobrenje evidentirano.", a odobrenje je na listi kao Evidentirano. Ako server odbije unos, dijalog ostaje otvoren sa upisanim.
Program ne prati da li je kupac potpisao odobrenje, a evidentirano odobrenje se ne može poništiti. Zato izdato odobrenje evidentirajte tek kad vam stigne primjerak koji je kupac potpisao, i to sa tim datumom — taj datum određuje PDV mjesec u kom odobrenje umanjuje prijavu i ulazi u e-KIF.
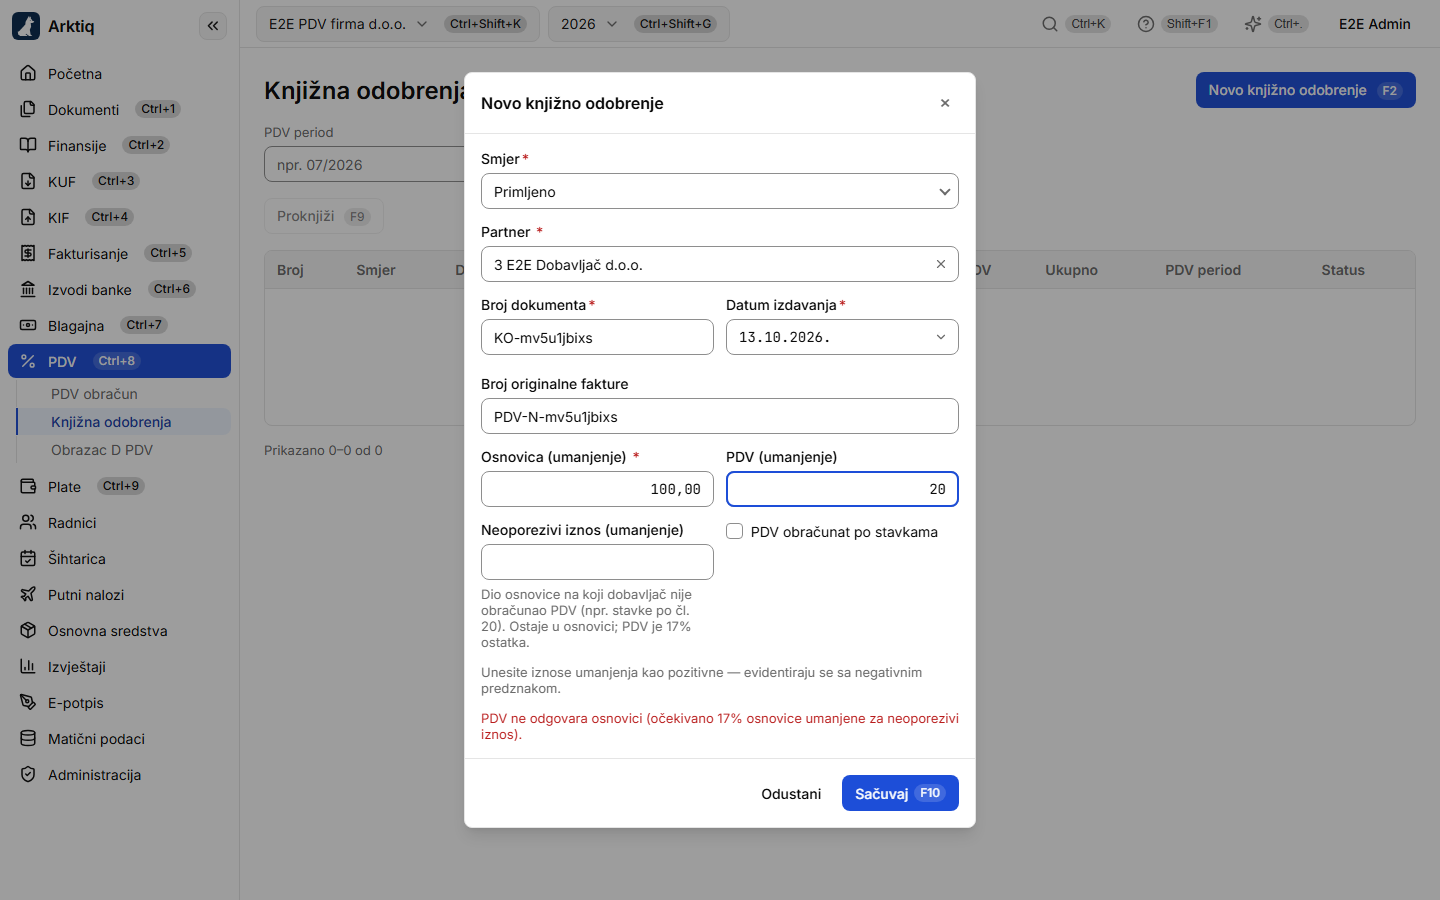
od v2026.09 · KNJ-227Dijalog „Novo knjižno odobrenje"
- Smjer — „Primljeno" (odobrenje dobavljača — umanjuje nabavke i ulazni PDV) ili „Izdato" (vaše odobrenje kupcu — umanjuje isporuke i izlazni PDV). Podrazumijevano „Primljeno".
- Partner — obavezan („Partner je obavezan."); F4 otvara prošireni pretraživač.
- Broj dokumenta (obavezan: „Broj dokumenta je obavezan.") i Datum izdavanja — datum određuje PDV period i datum naloga. Datum van aktivne godine javlja „Datum knjiženja mora biti u aktivnoj godini (…)" i čuvanje ne prolazi.
- Broj originalne fakture — neobavezno; veza sa dokumentom koji se ispravlja.
- Osnovica (umanjenje) i PDV (umanjenje) — kao pozitivni iznosi: „Unesite iznose umanjenja kao pozitivne — evidentiraju se sa negativnim predznakom." Bar jedan mora biti veći od nule („Unesite bar jedan iznos umanjenja (osnovicu ili PDV).").
- Samo na primljenom odobrenju: Neoporezivi iznos (umanjenje) i „PDV obračunat po stavkama" (vidi ispod).
„Sačuvaj" čuva, „Odustani" ili Esc zatvara bez čuvanja.
Ista kontrola PDV-a kao na fakturi
Odobrenje prolazi iste tačne kontrole kao faktura, samo nad negativnim iznosima: osnovica + PDV mora biti tačno ukupan iznos, a PDV tačno 17 % osnovice (umanjene za neoporezivi iznos). Dijalog to provjeri prije čuvanja: „PDV ne odgovara osnovici (očekivano 17% osnovice umanjene za neoporezivi iznos)."
- PDV bez osnovice se ne prihvata — prazna osnovica se računa kao nula.
- Umanjenje bez PDV-a je dozvoljeno (oslobođen ili nulom oporezovan promet).
- Iznos ne smije imati više od dvije decimale.
Neoporezivi iznos i PDV po stavkama na primljenom odobrenju
Kad dobavljač ispravlja fakturu koja ima dio bez PDV-a ili PDV obračunat po stavkama, njegovo odobrenje ima isti oblik kao faktura:
- Neoporezivi iznos (umanjenje) — dio osnovice bez PDV-a; PDV mora biti 17 % ostatka. Primjer: osnovica 275,13, neoporezivo 9,00, PDV 45,24. Ne može biti veći od osnovice.
- „PDV obračunat po stavkama" — PDV se prima kako je odštampan, a ispod oznake stoji „Odstupanje od 17% osnovice: …", koje se pamti uz odobrenje. Primjer: osnovica 735,45, PDV 125,01, odstupanje +0,02. Ne ide bez PDV-a ni kad je cijela osnovica neoporeziva.
Kako odobrenje ulazi u obračun i e-fajlove
Odobrenje ulazi u obračun čim je evidentirano — knjiženje ga ne mijenja. U njegovom mjesecu obračun prikaže napomenu:
Knjižna odobrenja u periodu — Broj knjižnih odobrenja uključenih u obračun: N. Ona umanjuju polja prijave (11/21/41/51/61) i, pošto nisu fakture, nisu prikazana u listama ispod.
U izvozu za UIO primljeno odobrenje ide u e-KUF kao vrsta 06, a izdato u e-KIF kao vrsta 01 — sa svojim brojem i datumom i negativnim iznosima. U e-KIF-u su iznosi u kolonama za registrovane obveznike samo za kupca iz BiH sa PDV brojem, inače za neregistrovane. Primljeno odobrenje domaćeg dobavljača puni red III.8, izdato domaćem kupcu red II.9 Obrasca D PDV. od v2026.09 · KNJ-227
Šta se dešava poslije
- Prijava perioda u kom je odobrenje izdato ima umanjena polja (predat mjesec i faktura — vidi gore).
- Odobrenje čeka knjiženje — status Evidentirano.
Upozorenja i česte greške
- U predat period se novo odobrenje ne evidentira: „PDV period je zaključan (prijava je predata)."
- Ne vežite odobrenje za storniranu fakturu (ni za njen ogledni zapis): par original + storno se već poništio, pa bi se isti promet oduzeo dvaput. Upisan „Broj originalne fakture" program ne provjerava — „Originalna faktura je stornirana …" javlja samo odobrenje otvoreno sa fakture.
- Evidentirano odobrenje se ne može ni mijenjati ni poništiti; greška se ispravlja novim odobrenjem.
Povezano
- Knjiženje knjižnog odobrenja · Propao avansni posao.
- Mjesečni obračun i predaja — šta predaja zaključava.
- Storno i vraćanje u evidentirano — ispravka mjeseca koji još nije predat.