Tok gotovine — bilans tokova gotovine (RS)
Šta i zašto
Bilans tokova gotovine (Prilog 4) je zakonski izvještaj koji se predaje uz bilans stanja i bilans uspjeha. Odgovara na jedno pitanje: odakle je novac došao i gdje je otišao — a to nije isto što i dobitak.
Program ga računa po direktnoj metodi, iz naloga: za svaki nalog koji je pomjerio konto gotovine gleda protivkonta u istom nalogu i svrstava novac u red obrasca. Kako tačno, i šta obrazac ne uključuje, objašnjava stranica Kako se računa tok gotovine.
Preduslovi
- Firma vodi dvojno knjigovodstvo i ima entitet Republika Srpska. FBiH firma ovaj obrazac nema.
- Konta gotovine (grupa 24 — žiro računi, blagajne, akreditivi; bez 249) postoje u kontnom planu i knjiženja perioda su proknjižena.
- Početno stanje godine je proknjiženo — bez njega red „Gotovina na početku obračunskog perioda" nema iz čega da se izračuna.
- Pravo pregleda nad Izvještajima.
Koraci
- Otvorite Izvještaji → Bilansi.
- U polju Obrazac izaberite „Bilans tokova gotovine (RS/APIF)" — izvještaj se odmah učita.
- Ako vam treba drugi period, promijenite Od datuma i Do datuma (period mora biti unutar jedne kalendarske godine) i pritisnite „Prikaži".
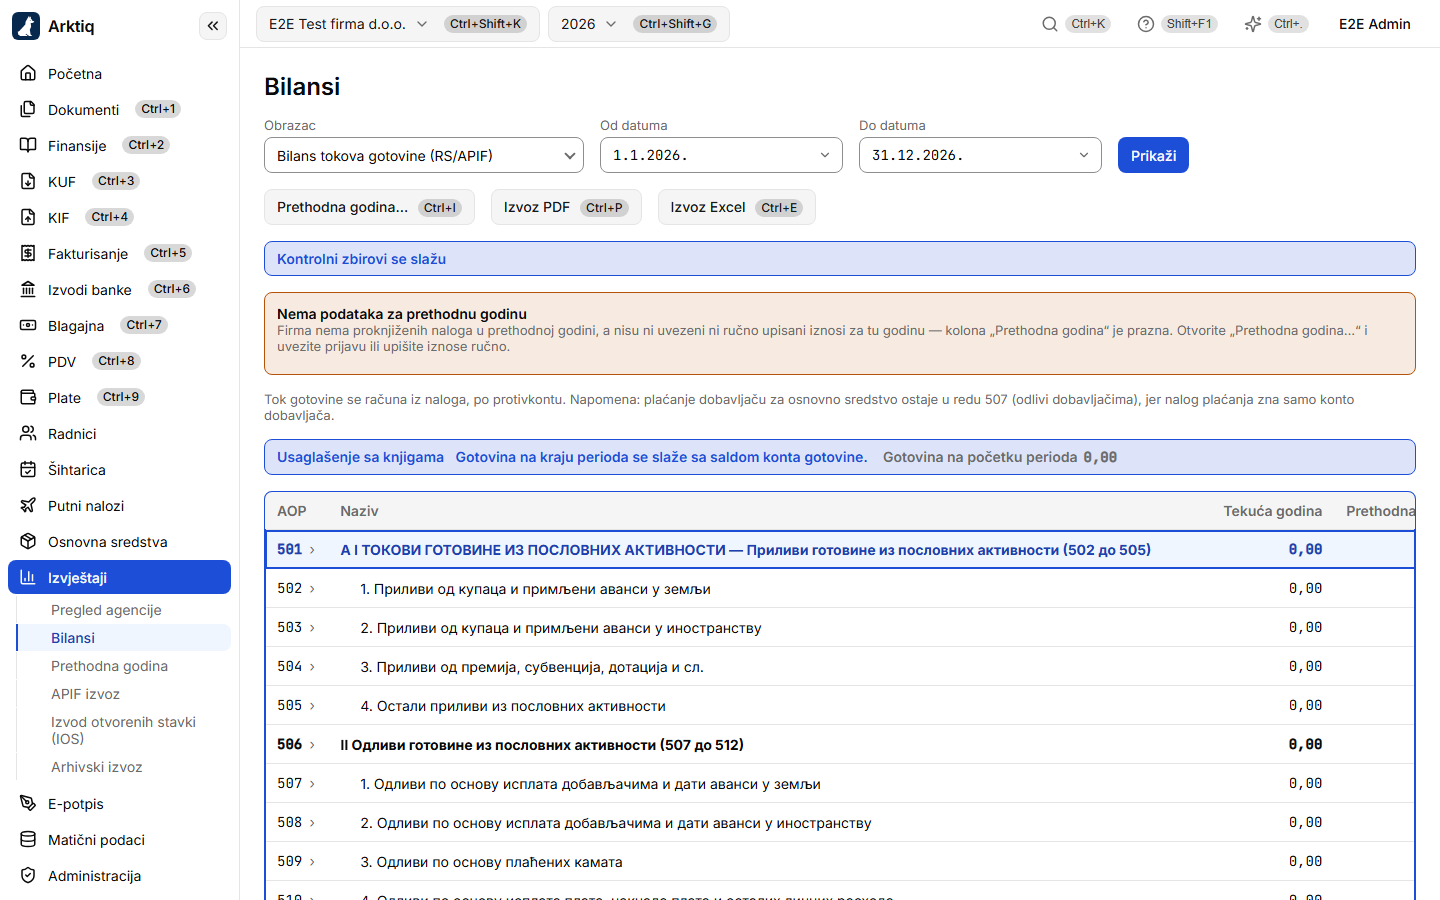
Tabela ima kolone AOP, Naziv, Tekuća godina i Prethodna godina. Obrazac ima 68 redova (AOP 501–568) u tri cjeline — poslovne aktivnosti, aktivnosti investiranja i aktivnosti finansiranja — i završava redom „Gotovina na kraju obračunskog perioda" (568). Nazivi redova su na ekranu ćirilicom, kako ih piše zvanični obrazac.
Kolona Prethodna godina se računa istim postupkom iz naloga prethodne godine kad firma tu godinu ima u knjigama; inače dolazi iz uvezene prošlogodišnje APIF prijave — v. Prethodna godina. Zaglavlje kolone kaže koji je slučaj.
Iznad tabele stoji napomena: „Tok gotovine se računa iz naloga, po protivkontu. Napomena: plaćanje dobavljaču za osnovno sredstvo ostaje u redu 507 (odlivi dobavljačima), jer nalog plaćanja zna samo konto dobavljača." (v. upozorenje niže).
Usaglašenje sa knjigama
Ovo je kontrola zbog koje se izvještaj može predati mirne savjesti. Greška u razvrstavanju samo premješta novac između redova; jedino promjena koju obračun nije vidio mijenja donju liniju. Zato program poredi gotovinu na kraju perioda po obrascu (AOP 568) sa stvarnim saldom konta gotovine na isti dan:
- kad se slaže — zelena traka „Usaglašenje sa knjigama": „Gotovina na kraju perioda se slaže sa saldom konta gotovine.";
- kad se ne slaže — crvena traka sa oba iznosa: „Gotovina na kraju perioda po obrascu (…) ne slaže se sa saldom konta gotovine (…)."
Na traci stoji i „Gotovina na početku perioda" — treći član računice (početno + prilivi − odlivi = gotovina na kraju).
Neslaganje ulazi i u Kontrole, pa izvoz traži potvrdu, isto kao kod bilansa stanja. Traka je crvena i kad nalog zaključka godine dira konto gotovine — to nije greška kontrole, nego knjiženje koje ne bi trebalo tako da izgleda.
Nerazvrstana protivkonta
Protivkonto koje obrazac ne razvrstava nigdje drugdje završava u redu 505 (ostali prilivi iz poslovnih aktivnosti) ili 512 (ostali odlivi iz poslovnih aktivnosti). Nikad se ne odbacuje, jer izvještaj mora ostati usaglašen sa knjigama.
Da to ne bi bilo prećutano, ekran prikazuje odjeljak „Nerazvrstana protivkonta": „Ova konta su dodirnula gotovinu, a obrazac ih ne razvrstava — iznosi su prikazani u redovima 505 i 512 (ostali prilivi i odlivi), pa se izvještaj i dalje slaže sa knjigama. Enter otvara karticu konta." Za svako konto stoje šifra, naziv, Priliv, Odliv i broj naloga. Enter (ili klik) na redu otvara karticu tog konta za isti period. Red je neaktivan kad to konto više ne postoji u važećem kontnom planu.
Zaključak je jedan od dva: „ostalo" je knjiženju pravo mjesto, ili je knjiženo na pogrešno konto — i tada ovaj spisak pokazuje gdje.
Kada se osnovno sredstvo kupi na fakturu pa plati, nalog plaćanja zna samo konto dobavljača — na njemu ne piše šta je faktura sadržavala. Zato takvo plaćanje u ovom izdanju ostaje u redu 507 (odlivi dobavljačima), a ne u redu 533 (kupovina nekretnina, postrojenja i opreme). Ako se odlivi za nabavku moraju prikazati odvojeno, do daljeg se to radi ručnom korekcijom prilikom predaje.
Iz reda do konta i do kartice
Enter na redu otvara Konta pozicije — protivkonta koja taj red čine, sa iznosom kojim svako od njih ulazi. Enter na kontu otvara karticu konta. Panel zatvara „Nazad" ili Esc.
Otvara se i red 565 („Gotovina na početku obračunskog perioda"): spisak pokazuje konta gotovine sa stanjem na početku perioda — odgovor na pitanje „koja blagajna, koji račun". Redovi 505 i 512 u spisku pokazuju nerazvrstana protivkonta.
Izvoz
Izvoz PDF (Ctrl+P) i Izvoz Excel (Ctrl+E) daju izvještaj u rasporedu obrasca, sa kolonama tekuće i prethodne godine. Ako se kontrole ne slažu, program prije izvoza pita — v. Izvoz bilansa.
Ko ga predaje
Po Zakonu o računovodstvu i reviziji Republike Srpske („Službeni glasnik RS", broj 115/25, na snazi od 1.1.2026):
- pravno lice uz bilans stanja i bilans uspjeha predaje i bilans tokova gotovine (čl. 28. st. 9);
- mikropravna lica, kao i preduzetnici razvrstani u mikro i mala pravna lica, predaju samo bilans stanja i bilans uspjeha (čl. 28. st. 10);
- preduzetnici razvrstani u srednja i velika pravna lica predaju i bilans tokova gotovine (čl. 28. st. 11).
Malo pravno lice (ne preduzetnik) dakle jeste obveznik. Razvrstavanje na mikro, mala, srednja i velika ide po čl. 8. istog zakona (broj zaposlenih, bilansna aktiva, poslovni prihod).
Arktiq obrazac nudi svakoj firmi, bez obzira na veličinu — izuzeće je izuzeće, a ne zabrana, i izvještaj je koristan i onome ko ga ne predaje.
Povezano
- Kako se računa tok gotovine — metoda, isključenja i ograničenja.
- Bilansi — bilans stanja, bilans uspjeha i ostali rezultat na istom ekranu.
- APIF izvoz — tok gotovine je blok 29 godišnje prijave.
- Blagajna i Izvodi — nalozi iz kojih tok gotovine nastaje.
- Zatvaranje godine — početno stanje bez kojeg red 565 ostaje prazan.