Kupac, kontrole iznosa i PDV (kif, izvoz, osnov oslobođenja)
Šta i zašto
Izlazni PDV je obaveza prema UIO, pa forma pazi na tri stvari: da je kupac pravilno razvrstan (obveznik, neobveznik, inostranstvo), da se prepisani iznosi međusobno slažu do fenina i da iznos bez PDV-a ima zakonski osnov.
Preduslovi
- Faktura se evidentira ili mijenja na formi „Evidentiranje izlazne fakture" — vidi Unos izlazne fakture.
- Država i PDV broj kupca su tačni na kartici partnera; datum ulaska u sistem PDV-a je tačan na firmi.
Kupac — registrovani obveznik ili ne
Kupac je registrovani obveznik samo ako je iz BiH i ima PDV broj. JIB ima svaki poslovni subjekt, pa sam JIB ne čini kupca obveznikom. Kupac iz inostranstva (strana država ili strani poreski broj na kartici) nikad nije registrovani obveznik. Stranu firmu registrovanu u BiH preko poreskog zastupnika i poslovnu jedinicu strane firme upišite sa državom Bosna i Hercegovina. Isto pravilo važi i za knjižno odobrenje tom kupcu i za fakture iz reda čekanja.
Partner sa stranom državom ili stranim poreskim brojem ne može na kartici imati i BiH PDV broj ili JIB — to je greška u unosu. Dok je takav kupac na nekoj fakturi ili knjižnom odobrenju perioda, e-KIF se ne pravi: preuzimanje prikaže grešku koja imenuje partnera, a podnošenje prijave se odbija. Ispravite karticu partnera pa ponovite.
Kupac iz inostranstva
od v2026.09 · KNJ-495 Kad izaberete kupca čija država nije BiH, program predloži da je cijeli neto izvozna isporuka: upiše ga u Izvozne isporuke, PDV postavi na 0,00 i otvori napredna e-KIF polja, uz napomenu „Predloženo prema državi kupca — provjerite i ispravite ako promet nije izvozni."
Strana država i strana valuta nisu dokaz izvoza (cijena u EUR prema domaćem kupcu je dozvoljena, a mjesto prometa usluge ne određuje sama država kupca), pa polje ostaje izmjenjivo: kad ga promijenite, prijedlog se više ne vraća. Prijedlog se ne pravi ni nad već sačuvanom fakturom. Izvozna isporuka traži i osnov oslobođenja (npr. čl. 27 ZoPDV) — vidi niže.
Dvije kontrole iznosa
Iste dvije kontrole kao na ulaznoj fakturi, tačne u fenin, bez tolerancije:
„PDV se ne slaže sa 17% poreske osnovice." — PDV nije 17 % poreske osnovice. Poreska osnovica ovdje nije puki neto: umanjuje se za izvozne isporuke i ostale oslobođene isporuke. Ako je faktura izvozna ili oslobođena, ti iznosi idu u svoja napredna polja i kontrola se slaže sama.
„Neto + PDV se ne slaže sa ukupnim iznosom." — jedan od tri iznosa je pogrešno prepisan. Izlazna faktura nema polje zatezne kamate (ono postoji samo na ulaznoj).
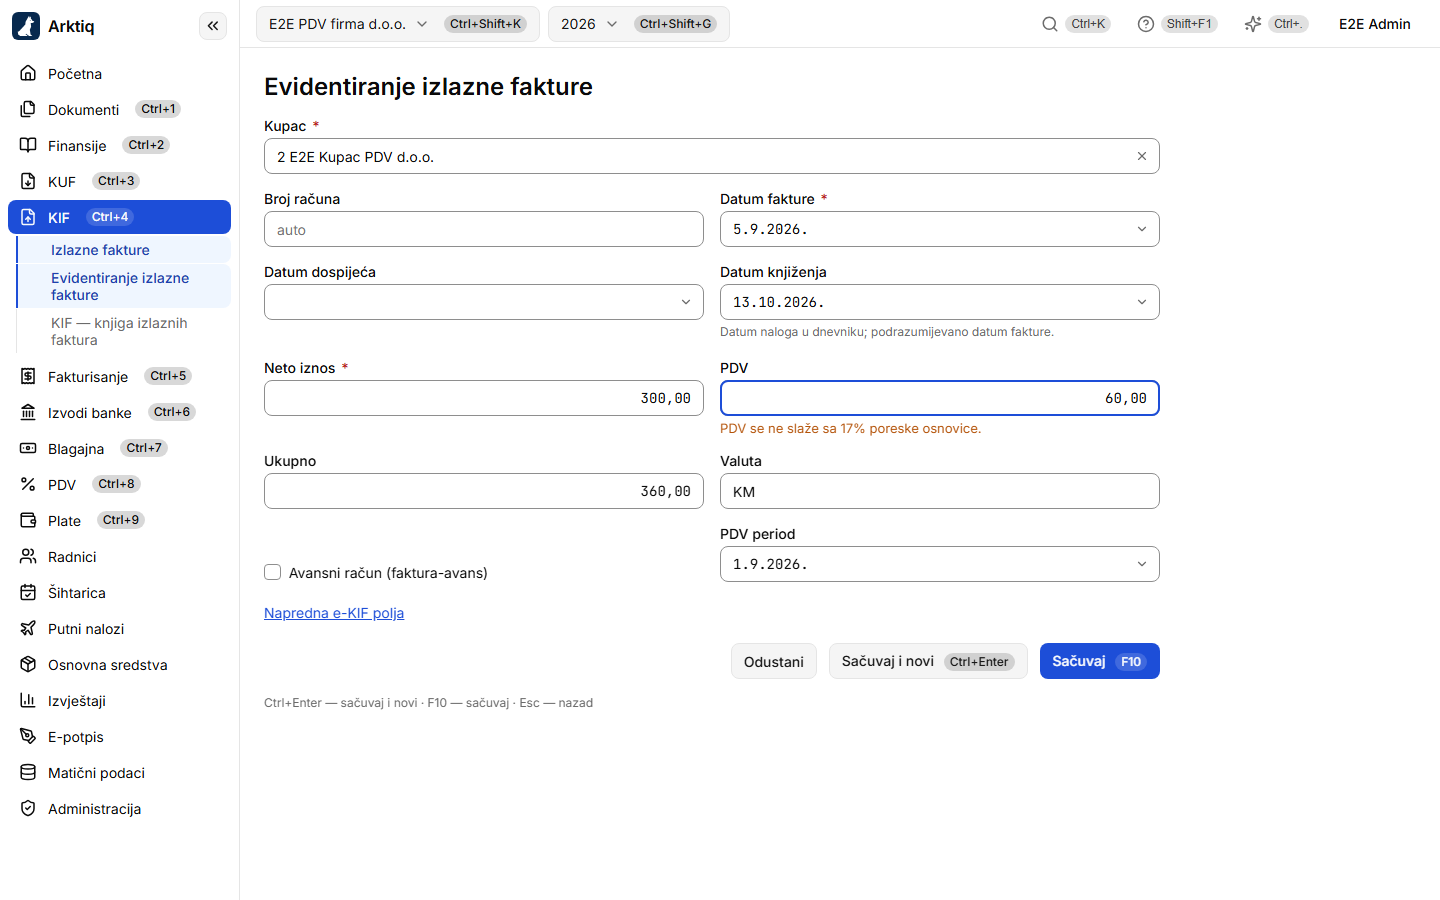
Kao i kod ulazne fakture, kontrola PDV-a se ne javlja kad je PDV nula — oslobođena isporuka, nulta stopa ili firma koja nije u sistemu PDV-a uredno se unose. Ako firma van sistema PDV-a ipak upiše PDV, faktura se sačuva uz upozorenje: „Firma nije u sistemu PDV-a, a faktura sadrži PDV".
Iznos bez PDV-a traži osnov oslobođenja
Za firmu u sistemu PDV-a faktura koja nosi iznos bez PDV-a — izvoznu isporuku, ostalu oslobođenu isporuku ili osnovicu sa PDV-om 0 — mora imati izabran Osnov oslobođenja (član ZoPDV) u naprednim e-KIF poljima; polje dobija oznaku obaveznog čim iznose upišete. F10 bez osnova ne šalje ništa: poruka „Faktura nosi iznos bez PDV-a — izaberite osnov oslobođenja (član ZoPDV)." otvara napredna polja i postavlja pokazivač na izbor osnova. Lista nudi osnove za izlaznu fakturu: čl. 3, čl. 15, čl. 24, čl. 25, čl. 26 st. 7 i čl. 27 ZoPDV. Ne traži se fakturi datiranoj prije ulaska firme u sistem PDV-a, ni firmi van sistema.
Osnov bira red Obrasca D PDV i konto prihoda pri knjiženju, ali iznos ne premješta („kolone ispod upisujete kako ih faktura nosi"). Iznos bez PDV-a upišite u kolonu kojoj osnov pripada: čl. 27 u Izvozne isporuke (polje 12), čl. 24 i 25 u Ostale oslobođene isporuke (polje 13), a kod čl. 3, 15 i 26 st. 7 ostaje u Neto iznosu sa PDV-om 0,00 (polje 11). Polje prijave i kolona e-KIF-a idu po koloni u koju je iznos upisan, ne po osnovu, a red Obrasca D PDV broji samo iznos koji stoji u koloni svog osnova.
od v2026.09 · KNJ-574Kad osnov i kolona ne idu u isto polje, program upozori, a ne odbije: uz osnov stoji koje polje osnov traži i, za svaki dio iznosa van njegove kolone, gdje će se brojati — u KM, kao u prijavi, i kad je faktura u stranoj valuti (npr. „400,00 KM će se brojati u polju 11"); kod osnova koji puni red Obrasca D PDV (čl. 3, 15, 26 st. 7) i da taj iznos neće ući u taj red. Napredna polja se tada otvore sama, F10 čuva, a poslije čuvanja poruka to ponovi. Isto upozorenje stoji i na pregledu fakture; na storniranoj fakturi ostaje samo kao trag pogrešnog unosa. Ne javlja se na avansnom računu, firmi van sistema PDV-a ni fakturi prije ulaska u sistem. od v2026.10 · KNJ-684
Na oslobođenom avansnom računu (vrsta 03) osnov određuje i kolonu e-KIF-a — vidi Avansni račun. od v2026.10 · KNJ-658
⚠ Faktura prije ulaska u sistem PDV-a ne smije nositi PDV
Ovo pravilo postoji samo na izlaznoj strani. Firma koja nije bila u sistemu PDV-a nije smjela obračunati PDV, pa se takva faktura odbija:
Faktura ne može nositi PDV prije datuma ulaska firme u PDV sistem
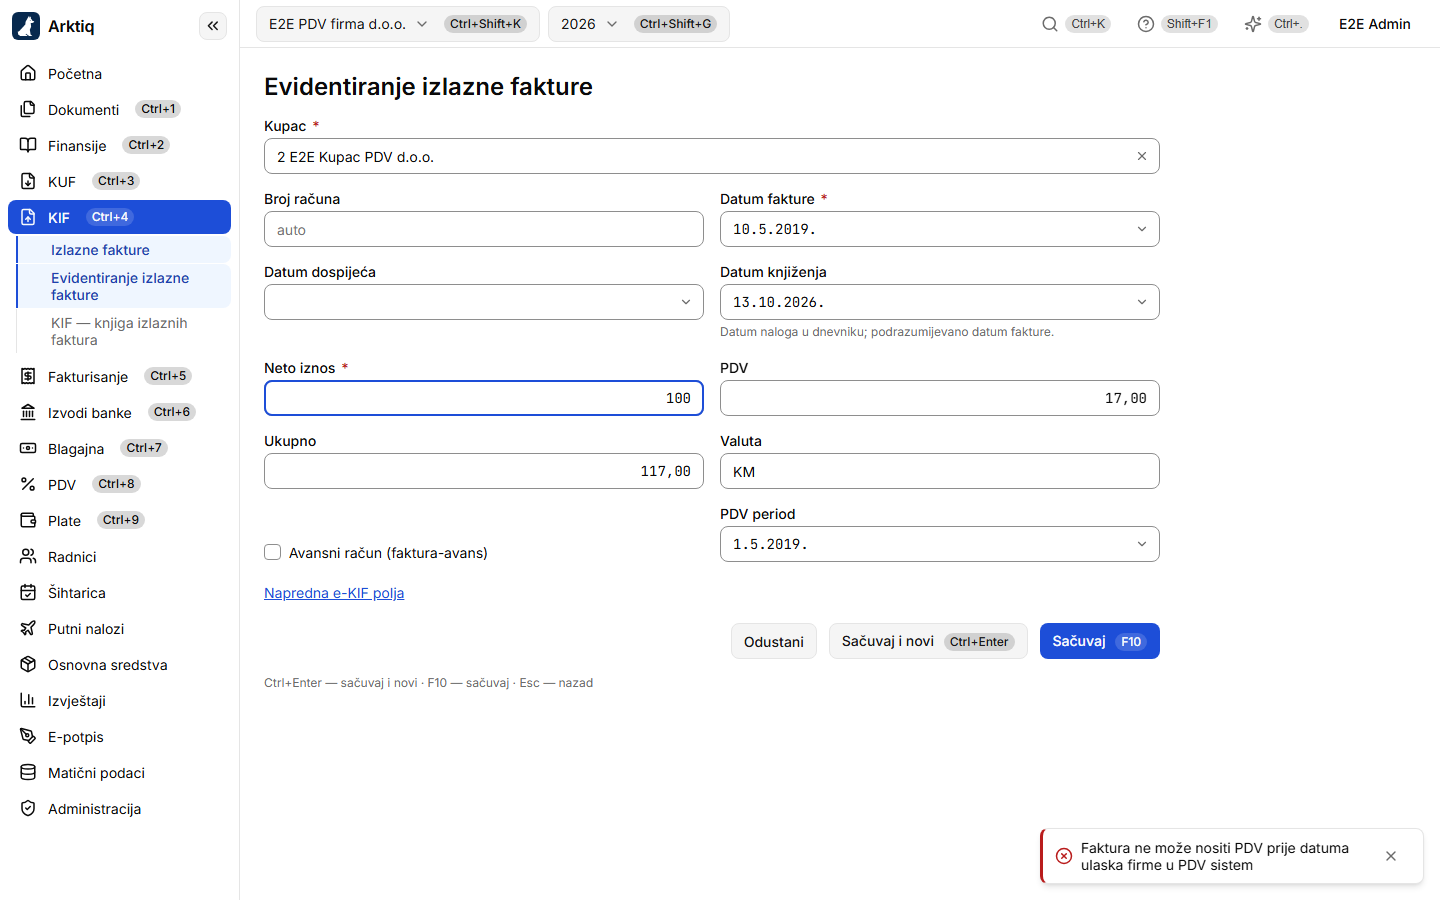
Šta uraditi:
- ako je faktura zaista iz perioda prije registracije — unesite je bez PDV-a (PDV = 0). Sve ostalo se čuva normalno;
- ako je datum fakture pogrešan — ispravite datum;
- ako je datum ulaska u sistem PDV-a na firmi pogrešno upisan — ispravite ga na firmi. To je jedini podatak koji ovu branu pomjera.
Granica se veže za datum fakture, ne za PDV period, i uključuje sam dan ulaska: faktura izdata na taj datum ili poslije njega oporezuje se normalno.
Ista granica djeluje i na obračun: fakture izdate prije ulaska ne ulaze u polja PDV prijave. Zato period koji cijeli prethodi registraciji daje nulu, a program to i objasni na PDV obračunu umjesto da odbije rad — nulta prijava je legitimna.